El estudio inicial de tendencia parecía favorable. Al comprobar monedas actuales y años posteriores, la ventaja desaparece.
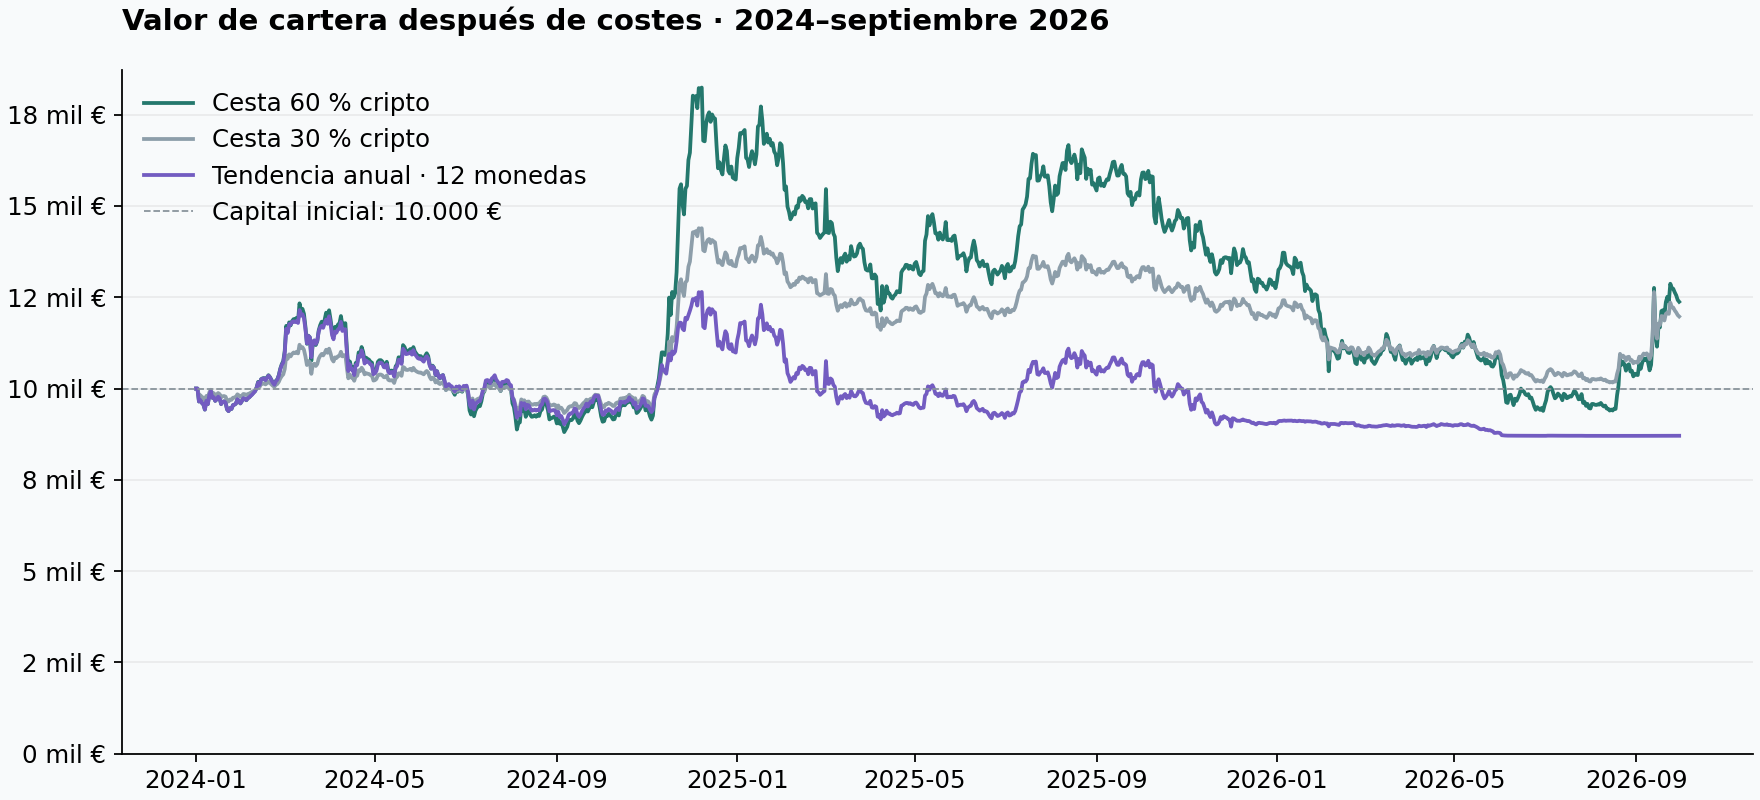
8.707 € frente a 12.376 €
Desde 10.000 €, en 2024–septiembre de 2026. Costes modelados incluidos. No son operaciones reales.
Investigación histórica: qué encontramos y qué sigue
Estado: ninguna de estas reglas está lista para pasar a dinero simulado
Hubo una candidata prometedora, pero no superó el contraste con monedas utilizables hoy y datos más recientes. No hemos demostrado todavía una ventaja que justifique promover estas reglas. Los resultados ya están calculados: no hace falta esperar meses para saber esto.
En Bitvavo, con doce monedas actuales y el periodo enero 2024–septiembre 2026, la regla de tendencia anual convierte 10.000 € en 8.707 €. Repartir el mismo dinero con 60 % de objetivo cripto termina en 12.376 €. Invertir solo 30 % en esa cesta termina en 11.973 €. Todas incluyen comisiones y fricciones modeladas; ninguna es una recomendación.
Qué hicimos esta noche
| Línea | Resultado | Decisión |
|---|---|---|
| Elegir seis monedas menos volátiles y mantenerlas seis meses | 13.749 € frente a 17.254 € en 2021–2023 | Descartada esta configuración |
| Mantener cada moneda mientras su tendencia anual sea positiva,24 activos | 20.888 € frente a 18.204 €; pasa economía, no incertidumbre | Merecía un contraste adicional, no aprobación |
| La misma señal, doce monedas actuales de Bitvavo, sin DOGE, y años posteriores | 8.707 € frente a 12.376 € en 2024–sept 2026 | No supera el traslado a una cartera utilizable |
Partimos de 10.000 € en cada prueba, sin aportaciones. Las referencias cambian con el calendario y el conjunto del estudio: no comparar capitales entre filas como si todas hubieran usado la misma cartera. Conservamos la hipótesis y cada resultado. Hay 59 escenarios económicos dentro de tres experimentos, no 59 pruebas independientes: 10 de baja volatilidad,7 de tendencia inicial y 42 del contraste de traslado.
Cómo funcionaba la candidata de tendencia, en palabras sencillas
Una vez al mes mira cada moneda por separado: si vale más que un año antes, asigna su parte prevista; si vale igual o menos, deja esa parte en euros. No busca la moneda que más va a subir. No utiliza noticias ni un LLM para comprar. En la cartera de 12, cada moneda puede recibir 5 % y el conjunto como máximo 60 % como objetivo; el resto queda en efectivo. Se compra o vende dos días después, sujeto a capacidad, mínimos y costes. Los pesos pueden cambiar entre revisiones.
El resultado inicial no era falso: correspondía a otra cohorte y a otros años. Pero no era suficiente. DOGE aportó 3.071 € del beneficio de 10.888 € de aquella cartera; WAVES aportó 1.366 €. Eso es atribución contable, no una simulación de qué habría ocurrido al quitarlas. La prueba posterior se registró por separado.
El contraste más relevante para usarla hoy
| Medida ·2024–septiembre 2026 | Tendencia 12 | Cesta 60 % | Cesta 30 % |
|---|---|---|---|
| Valor final neto de negociación | 8.707 € | 12.376 € | 11.973 € |
| Peor caída desde un máximo previo | 31,2 % | 48,5 % | 29,3 % |
| Costes descontados | 350 € | 296 € | 177 € |
| Exposición media realmente conseguida | 30,7 % | 52,5 % | 28,0 % |
Reducir la caída frente a la cesta 60 no compensa el resultado total: también pierde frente al control que simplemente mantiene menos dinero invertido. La señal lenta puede perder recuperaciones y entrar después de grandes subidas. Eso es una explicación compatible con los datos, no una causalidad aislada demostrada.
| Año ·2026 parcial hasta septiembre | Tendencia 12 | Cesta 60 % |
|---|---|---|
| 2024 | 9,8 % | 57,2 % |
| 2025 | -17,7 % | -18,9 % |
| 2026 | -3,7 % | -2,9 % |
¿Cambia la conclusión con otra fuente o pequeñas variaciones?
| Fuente y periodo | Tendencia | Cesta 60 % | Caída estrategia | Decisión |
|---|---|---|---|---|
| Bitvavo 11 · 2021–2023 | 17.921 € | 17.450 € | 44,7 % | No supera los criterios |
| Bitvavo 11 · 2024–2026 | 9.016 € | 12.655 € | 31,0 % | No supera los criterios |
| Bitvavo 12 · 2021–2023 | 16.851 € | 16.375 € | 45,6 % | No supera los criterios |
| Bitvavo 12 · 2024–2026 | 8.707 € | 12.376 € | 31,2 % | No supera los criterios |
| Kraken 11 · 2021–2023 | 20.225 € | 20.353 € | 45,4 % | No supera los criterios |
| Kraken 11 · 2024–2026 | 9.199 € | 12.761 € | 32,7 % | No supera los criterios |
Los periodos se evalúan por separado, con el mismo dinero inicial. Los dos grupos 11 contienen las mismas monedas; permiten contrastar precios y volúmenes de Kraken y Bitvavo. LSK permanece en la primaria 12; queda fuera solo del contraste pareado 11 porque el archivo Kraken tiene 61 días ausentes. No se rellenan ni se empalman proveedores. Son los mismos mercados económicos: dos proveedores no duplican la evidencia.
| Variación fijada antes del contraste · Bitvavo 12 reciente | Tendencia | Cesta 60 % |
|---|---|---|
| Regla principal · 365 días | 8.707 € | 12.376 € |
| Un día más de demora | 8.686 € | 12.590 € |
| Costes dobles y capacidad mitad | 9.140 € | 12.291 € |
| Ventana de 292 días | 8.212 € | 12.376 € |
| Ventana de 330 días | 8.303 € | 12.376 € |
| Omitir una de cada tres revisiones | 8.680 € | 12.817 € |
| Revisión cada dos meses | 9.329 € | 12.055 € |
No hemos cambiado la señal para conservar el resultado más favorable. La baja volatilidad también tuvo una variante con mayor saldo, pero incumplió el límite de caída; no se eligió como ganadora después de ver los números.
Datos que ya hemos conseguido
- 29.592 velas diarias nativasEUR de doce mercados Bitvavo,31/12/2019–30/09/2026, sin huecos en esa ventana.
- 27.126 velas Kraken en las mismas once monedas para contraste, reutilizadas de los archivos oficiales.
- Doce miembros de la cohorte histórica actualmente negociables y compatibles con exclusión de DOGE: BTC,LTC,XRP,XLM,ETH,LSK,ETC,BAT,BCH,LINK,ADA,XTZ.
- Catálogo actual conservado, precios originales y normalizados, fechas de adquisición y huellas. Un catálogo de hoy no acredita todas las reglas históricas.
- LSK: Bitvavo documenta conversión 1:1 y continuidad de negociación; se usa su unidad contable, sin atribuir beneficios de forks. La fecha visible del anuncio no se convierte en una fecha histórica de recepción.
Qué sabemos y qué sigue siendo un supuesto
El universo actual contiene supervivientes: no afirmamos ausencia de ese sesgo. 2021–2023 ya estaba explorado;2024–2026 amplía el periodo de esta regla pero no es una reserva intacta de todo el proyecto. La captación histórica se modela disponible al cierre+5 min; no afirmamos haberla observado entonces.
Coste por compra o venta:0,8 % comisión+0,1 % medio spread+0,2 % deslizamiento=1,1 %. En el contraste se mantiene igual en ambos exchanges para no favorecer una fuente. Es un escenario conservador modelado; no una tarifa histórica ni el coste medido de nuestra cuenta Bitvavo. El estrés duplica costes y reduce a la mitad capacidad. Mínimo 5€, cantidad 1 e-8, máximo 1500€ por orden y 0,1 %del volumen previo son supuestos explícitos. Las operaciones no ejecutadas y ventas parciales quedan en el diario. No hay liquidación final ni impuestos;1200€/año compartidos se muestran aparte en la evidencia como sensibilidad, sin simular retiradas de caja.
La mejora económica inicial no pasó incertidumbre: el intervalo 97,5 % de diferencia de Sharpe frente a la cesta 60 fue aproximadamente[-0,459;0,873], compatible con ventaja o desventaja. El ajuste local de las dos familias no corrige los intentos previos heterogéneos. No se fabrican DSR/PBO globales ni una probabilidad de ganar.
Qué voy a investigar a continuación esta noche
Recuperaciones tras caídas con poca actividad negociadora. El mecanismo es distinto de seguir subidas: estudiar si la venta urgente y la falta de liquidez provocan desviaciones transitorias. Primero cerraré si la evidencia publicada se puede trasladar a compras spot con nuestros datos y costes. El artículo relevante usa también posiciones cortas y costes simplificados; no se trasladarán sus rentabilidades como si fueran nuestras.
Si esa adaptación es defendible, registraré una única prueba acotada antes de medir, conservando sus fallos. Si requiere cortos, precios de ejecución inexistentes o supuestos de liquidez no sostenibles, quedará documentado y no se presentará como una candidata válida. El trabajo nocturno tiene seguimiento programado hasta la consolidación de mañana; este informe muestra la entrega ya terminada, no resultados futuros. No hay que activar botones ni aportar dinero.
Registro y verificaciones
Hipótesis 27/ensayo 42: baja volatilidad negativa. Hipótesis 28/ensayo 43: tendencia 24 inconclusa, economía favorable. Hipótesis 30/ensayo 44: traslado actual negativo. Hipótesis 29 se conservó sin experimento: corregimos un campo de membresía heredado antes de ejecutar, mediante versión 1.0.1. Ninguna regla se corrigió para mejorar resultados.
Las 59 configuraciones se reprodujeron idénticamente y 177 carteras se reconciliaron por caja, inventario, costes, precios, capacidad y valoración diaria. 375 pruebas completas con PostgreSQL17 UTC, incluidas migraciones, más 2 pruebas específicas del traslado aprobadas.211 archivos del protocolo operativo intactos. Docker local estaba apagado: la verificación usó una base desechable separada; la primera prueba señaló su zona horaria local y se repitió correctamente enUTC. No se reinició el motor del VPS ni se emitieron órdenes reales.
Resultados, protocolos y evidencia. Los diarios y fuentes completos se conservan de forma privada, local y VPS.