941.385 velas de quince minutos. Pérdidas en los dos periodos, incluso con costes más favorables.
10.000 € → 9.490 €
Enero 2025–septiembre 2026 · −5,10 % · Costes modelados incluidos
Compra 00:15–00:30 UTC y venta 01:00–01:15 UTC. No cubre los primeros quince minutos.
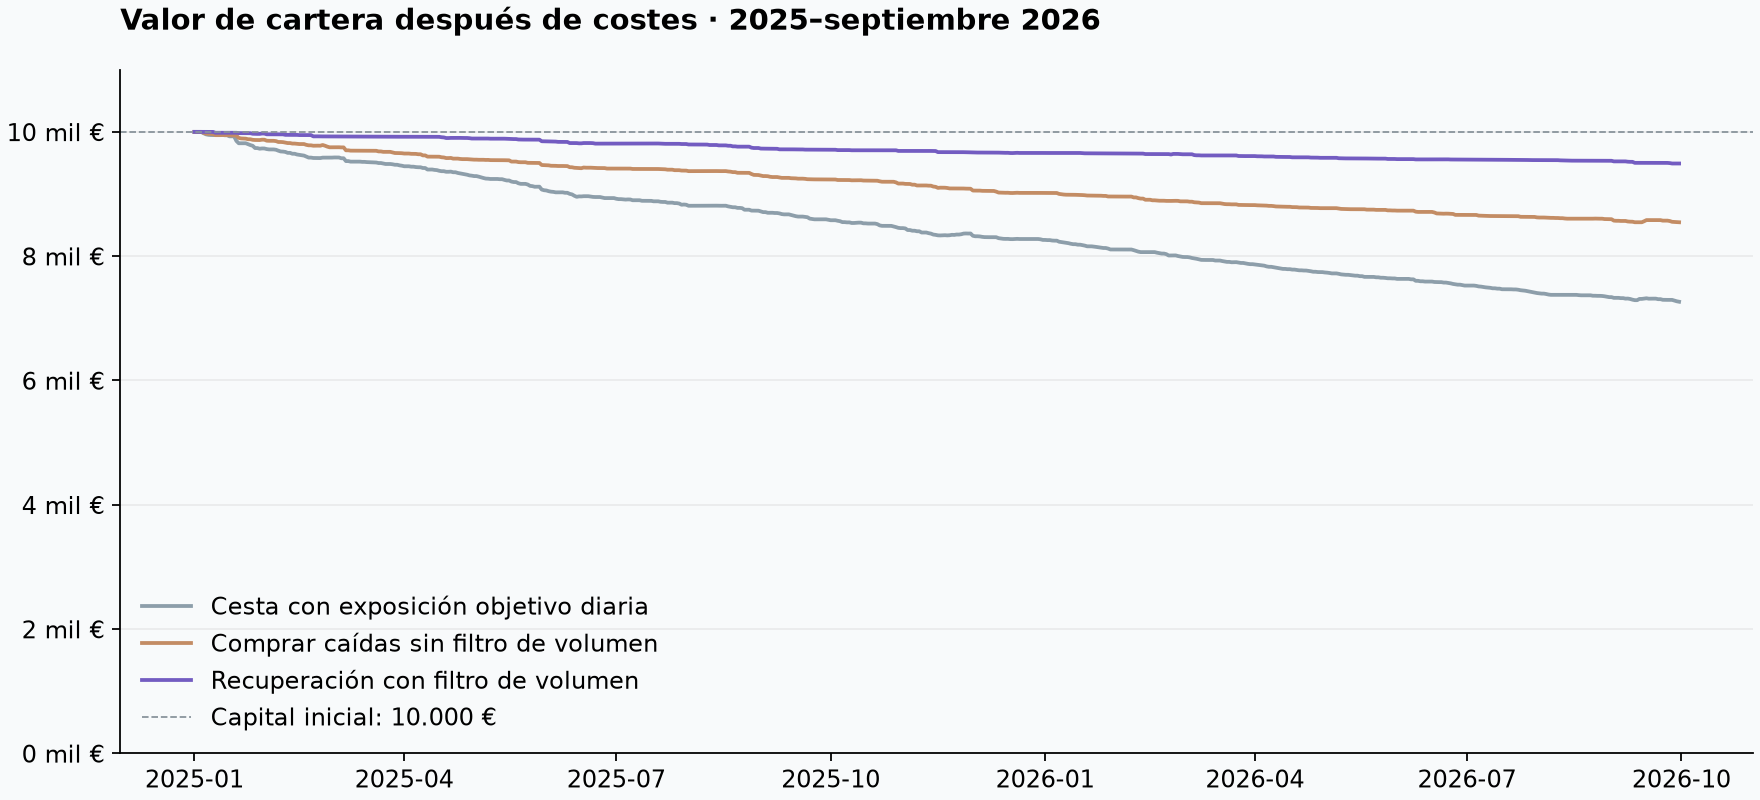
Rebote de primera hora: datos conseguidos y prueba terminada
Decisión: esta regla tampoco merece pasar a dinero simulado
Ya hemos conseguido los datos intradía y comprobado la entrada rápida. La regla pierde después de costes en ambos periodos. De 10.000 €, quedan 9.490 € en enero de 2025–septiembre de 2026, una pérdida del 5,10 %. Con costes más favorables quedan 9.689 €. No hace falta esperar meses para decidir sobre esta versión.
No hay una estrategia nueva aprobada ni tienes que pulsar botones o aportar dinero. El avance concreto es haber sustituido una pregunta sin datos por una prueba reproducible: esta selección de caídas, en estas ventanas y con estas condiciones de ejecución, no acredita una ventaja neta aprovechable. No concluye que cualquier rebote sea inútil.
Qué hace exactamente
Cada día identifica las cuatro monedas que más bajaron ayer entre doce mercados EUR. Entre esas cuatro toma las dos con menor actividad respecto a su último mes; solo compra si bajaron y su volumen fue inferior a su propia media. Destina como máximo el 15 % del capital a cada elegida, con un máximo conjunto del 30 %.
La caída de ayer se considera conocida a las 00:05 UTC. Se intenta comprar en 00:15–00:30 UTC y vender en 01:00–01:15 UTC: aproximadamente 45 minutos entre las referencias de entrada y salida. Es una investigación de la primera hora después del cierre diario UTC, no de los primeros quince minutos ni de cada caída que suceda durante el día. No se compra retrospectivamente al cierre que generó la señal.
Los precios de apertura de esas velas son aproximaciones de ejecución, con costes y capacidad limitada; el registro sitúa la ejecución al terminar cada ventana. Si no hay vela no inventamos una operación. Si una venta no se completa, se conserva la posición, se reintenta la salida y puede bloquear nuevas compras.
Resultados con el mismo dinero y costes incluidos
| Cartera | Año 2024 | Enero 2025–septiembre 2026 |
|---|---|---|
| Rebote con filtro de actividad | 9.712 € | 9.490 € |
| Comprar caídas sin ese filtro | 9.268 € | 8.545 € |
| Cesta de doce con el mismo presupuesto objetivo diario | 8.638 € | 7.266 € |
| Conservar euros, sin intereses | 10.000 € | 10.000 € |
Cada periodo y cada cartera comienzan por separado con 10.000 €, sin aportaciones. Las referencias usan las mismas ventanas y reglas de ejecución. Reciben el mismo porcentaje objetivo diario, pero la exposición realmente conseguida es diferente: hay distintas compras parciales, costes y posiciones pendientes. Perder menos que esas referencias no demuestra que el filtro permita ganar dinero.
Por qué no pasa
- Pierde 288 € en 2024 y 510 € en el periodo reciente. El requisito previo era beneficio positivo en ambos.
- Los doce resultados previstos —seis escenarios por periodo— terminan por debajo de 10.000 €.
- En 2024, las posiciones pendientes bloquean nuevas entradas 21 de 366 días: 5,74 %, por encima del límite del 5 %.
- Hay suficiente muestra para aplicar el filtro registrado: 110 días con compras en 2024 y 213 en el periodo reciente. El fallo económico no se resuelve esperando más días.
En el periodo reciente, la candidata acumula 547 € de gastos modelados, sobre 99.422 € de compras y ventas acumuladas. Ese importe se reutiliza: no es capital adicional. Hay 645 operaciones ejecutadas; 420 son parciales y 225 completas. Otros 4.895 intentos no cumplen capacidad o mínimos y 872 no tienen vela de ejecución. Son intentos, muchos sobre salidas pendientes, no miles de señales independientes.
Las posiciones pendientes bloquean nuevas compras 29 de 638 días recientes. Al terminar quedan 4,30 € en monedas, incluidos en el valor de cartera; no se convierten gratuitamente en efectivo. La peor caída desde un máximo es aproximadamente 5,10 % tanto al cierre diario como en las valoraciones de las ventanas. Esto no mide la peor caída instante a instante ni demuestra que el riesgo fuera igual al de las referencias.
¿Cambiar un supuesto razonable salva el resultado?
| Escenario fijado antes de probar | Año 2024 | Enero 2025–septiembre 2026 |
|---|---|---|
| Principal: coste 0,55 % por compra o venta | 9.712 € | 9.490 € |
| Entrada a las 00:30 UTC | 9.748 € | 9.416 € |
| Actividad comparada con 60 días | 9.734 € | 9.467 € |
| Costes dobles y mitad de capacidad | 9.673 € | 9.428 € |
| Compra al máximo y venta al mínimo de la ventana | 9.543 € | 9.270 € |
| Diagnóstico optimista: coste 0,35 % por compra o venta | 9.805 € | 9.689 € |
El coste principal incluye 0,25 % de comisión, 0,10 % de medio spread y 0,20 % de deslizamiento por lado. La comisión usa como ancla la tarifa pública básica EUR; no acredita la tarifa histórica de una cuenta concreta. Las otras fricciones son supuestos, no estimaciones obtenidas de libros históricos. El diagnóstico optimista mantiene la comisión y baja las otras dos partidas a 0,05 % cada una. Tampoco gana. Tarifas de Bitvavo.
La capacidad queda limitada al 1 % del menor volumen entre la última vela disponible y la ventana de ejecución, con máximo de 1.500 € por orden y mínimo de 5 €. El volumen realizado limita las ejecuciones a posteriori; no se utiliza para elegir la señal ni garantiza nuestra posición en la cola de órdenes. El paso mínimo de cantidad, las reglas históricas y la disponibilidad al cierre más cinco minutos son modelados. No se simulan impuestos ni liquidación terminal. La sensibilidad a 1.200 €/año de costes fijos compartidos figura aparte en la evidencia y empeora el resultado; no son retiradas imputadas a las curvas mostradas.
Qué datos se han conseguido y auditado
941.385 velas de quince minutos de Bitvavo, desde el 31 de diciembre de 2023 hasta el 30 de septiembre de 2026. Se conserva cada respuesta original, su fecha, URL y huella, además de las series ordenadas. Se reutilizan las 29.592 velas diarias anteriores para calcular señales y valorar al cierre. No se han descargado datos de un mercado distinto para fingir que eran precios ejecutables en Bitvavo.
Universo fijo: BTC, LTC, XRP, XLM, ETH, LSK, ETC, BAT, BCH, LINK, ADA y XTZ. Son supervivientes seleccionados previamente: existe sesgo de selección y supervivencia. No representan todas las monedas que se negociaron históricamente.
Hay intervalos sin vela, especialmente en mercados pequeños. Bitvavo documenta que no produce una vela cuando no hay operaciones; conservamos los huecos sin rellenarlos. La ausencia de una vela impide la ejecución en el modelo, sea por inactividad o por una posible omisión del proveedor. No certificamos que todos los huecos tengan una única causa. Documentación de velas.
Al agregar las velas de quince minutos y compararlas con las diarias apareció una discrepancia: LTC el 27/09/2025 cierra a 89,352 € en la agregación y 89,363 € en la serie diaria. Una nueva consulta confirmó la segunda cifra. Se conservan ambas fuentes y, antes de medir rendimientos, se fijó no abrir posiciones el 28 y 29/09, las dos señales afectadas. Las salidas siguen activas. No se anticipa ese problema a días anteriores ni se elige una fuente por ofrecer mejor beneficio.
Fundamento y alcance de la evidencia
Bianchi, Babiak y Dickerson estudian la relación entre volumen, provisión de liquidez y reversión. Eso justifica una pregunta concreta sobre caídas con actividad baja; su publicación no valida esta regla de 45 minutos ni estas monedas en euros. Es una adaptación compradora, no una réplica de sus carteras largas y cortas. La hipótesis 32 se registró antes del experimento 46, con filtros, horarios, costes, comparaciones y criterios fijados. El ensayo diario anterior queda intacto. Fuente primaria · Riksbank, WP 413.
Los intervalos emparejados por bloques para la diferencia de crecimiento logarítmico anual reciente son positivos frente a las dos referencias: aproximadamente 13,2–17,3 puntos frente a la cesta y 4,3–8,0 frente a las caídas sin filtro. Se usaron 2.000 remuestras de bloques de 90 días e intervalos del 97,5 %. Es una mejora frente a alternativas que pierden más, con diferente exposición realizada; no acredita beneficio. El ajuste es local y no corrige todos los intentos acumulados del proyecto. Ninguno de estos periodos es una reserva estadística intacta frente a esa búsqueda previa.
Qué queda resuelto y qué sigue abierto
Esta versión queda descartada para lanzamiento a dinero simulado. No se han añadido horarios o umbrales después de ver las pérdidas. La descarga intradía, el simulador y los controles quedan disponibles para futuras preguntas fundamentadas.
Quedan fuera de esta conclusión las entradas en los primeros quince minutos, las caídas en otras horas y los mecanismos ligados a liquidaciones o libros de órdenes. Las velas de quince minutos no resuelven su ejecución exacta. Investigarlos exigiría una hipótesis y datos adecuados propios; no basta con mover la hora hasta encontrar un resultado verde. No queda un lanzamiento automático pendiente para esta regla.
Verificación y trazabilidad
Los doce escenarios se reprodujeron idénticamente. Un verificador separado reconstruyó señales, precios, cantidades, caja, inventario y costes: 36 carteras, 18.072 cierres diarios, 141.186 valoraciones intradía y 64.482 operaciones simuladas. Las 390 pruebas completas pasan, incluidas migraciones en PostgreSQL 17 desechable, y Ruff pasa. Los 211 archivos del protocolo operativo y las huellas del ensayo permanecen intactos. Experimento 46 cerrado como negativo, estrategia retirada; cero órdenes e intenciones reales. No se reiniciaron servicios.