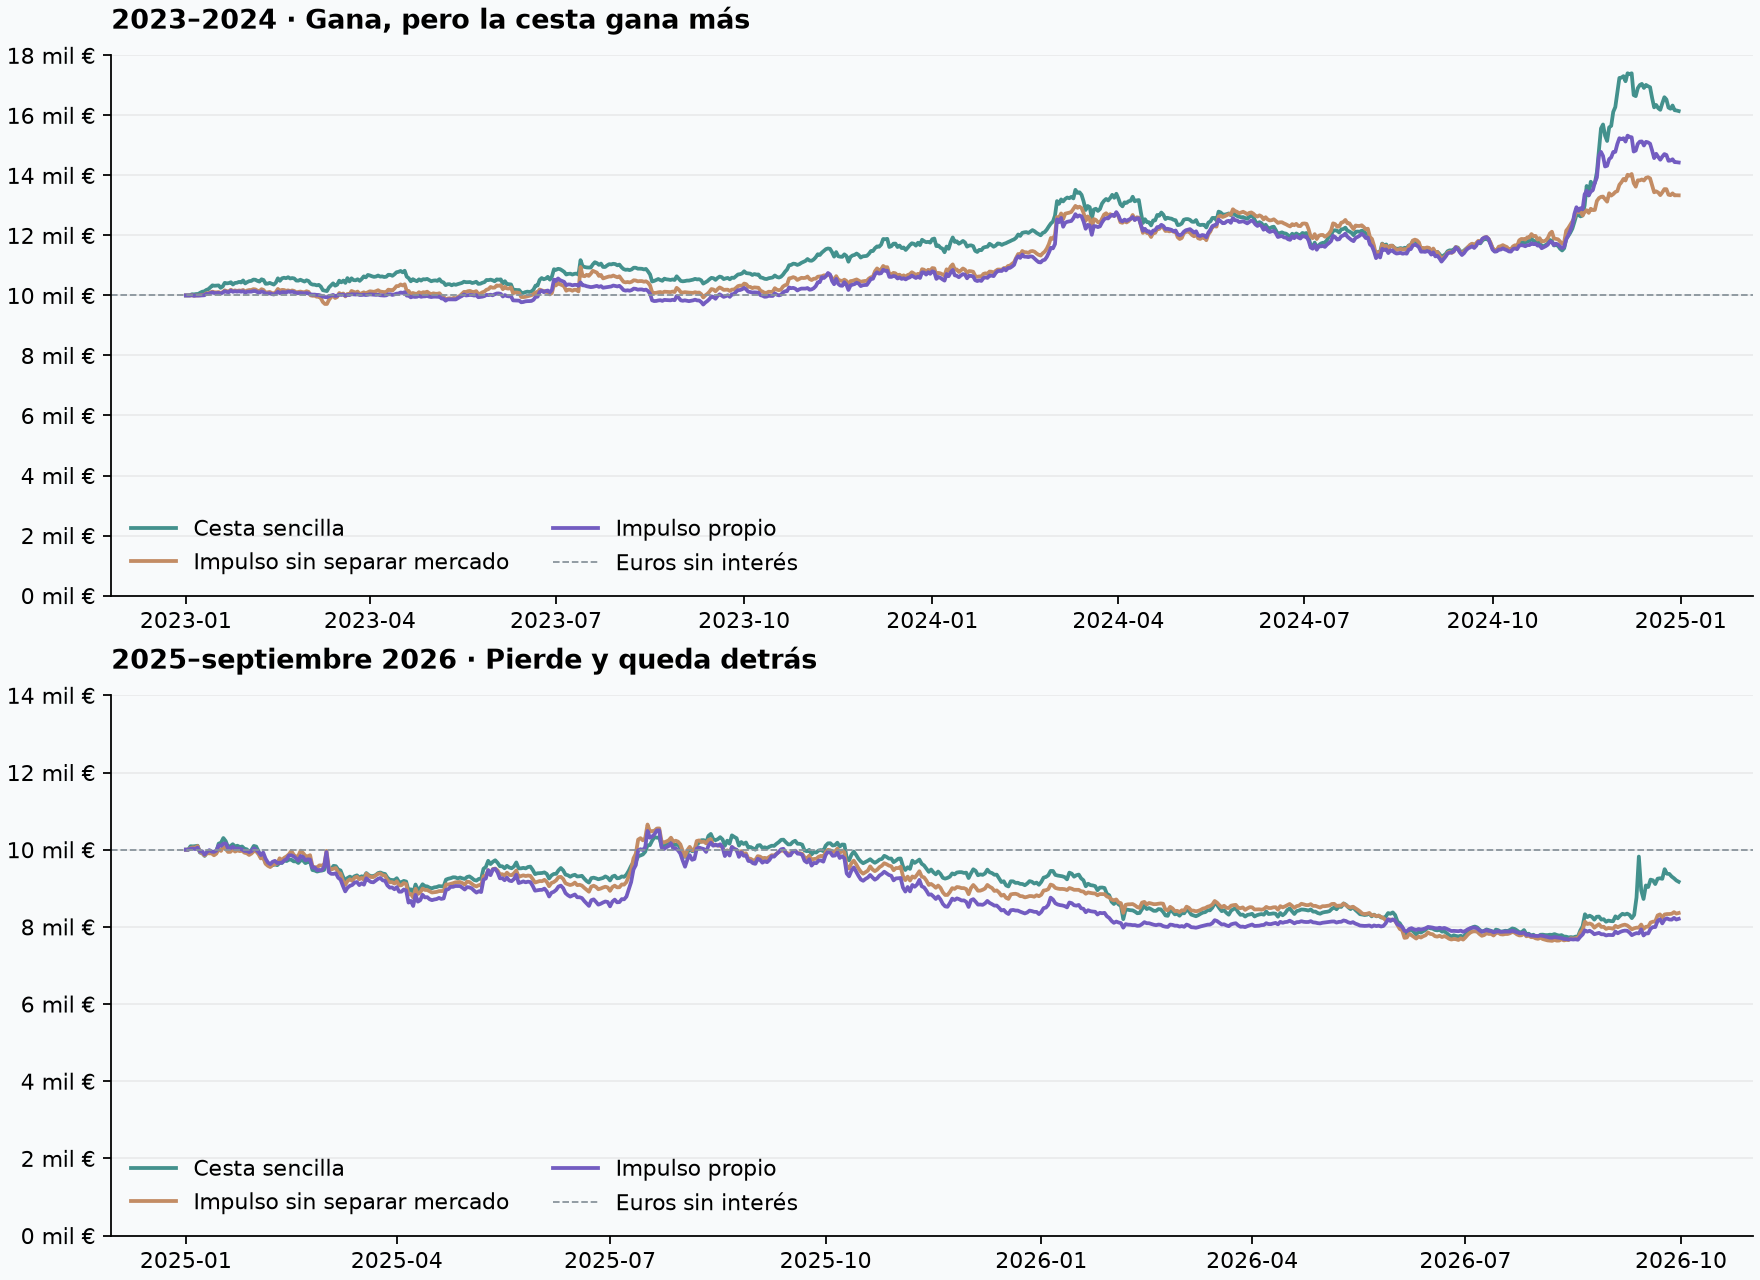
La selección gana en 2023–2024, pero pierde en el periodo reciente. En ambos queda por debajo de una cesta sencilla.
10.000 € → 8.209 €
Enero 2025–septiembre 2026 · −17,91 % · Cesta de referencia: 9.169 €
Sin nueva candidata aprobada. No tienes que aportar dinero ni activar nada.
Impulso propio: resultado histórico con costes
Qué hemos encontrado
La idea tiene fundamento publicado, pero esta adaptación no merece pasar a dinero simulado. Gana en 2023–2024 y pierde en enero de 2025–septiembre de 2026. En ambos periodos termina por debajo de una cesta sencilla de las doce monedas.
Esto resuelve una pregunta distinta de los rebotes: si separar la fuerza propia de una moneda de la subida general del mercado ayuda a elegir mejores compras. En estos datos, con estas reglas y costes, no demuestra una ventaja consistente. No concluye que todas las formas de impulso residual sean inútiles.
No tienes que aportar dinero ni pulsar botones. Este estudio termina con resultado negativo; no hay un lanzamiento de esta regla pendiente de acumular más días.
Qué hace, explicado de forma sencilla
Una moneda puede subir porque sube todo el mercado o porque se comporta mejor por motivos propios. La estrategia estima esa relación usando los tres años anteriores. Después ordena las monedas por la parte de su movimiento que ese mercado no explica, ajustada por su variabilidad.
Selecciona tres de doce monedas, intenta dedicar un 10 % del capital a cada una y mantiene el resto en euros. Revisa una vez al mes, sin préstamos, ventas en corto ni protección intramensual. La señal usa once meses y omite el último del ranking; la relación con el mercado se estima con los 36 meses disponibles.
La revisión se conoce a las 00:05 UTC del primer día del mes y la ejecución principal se retrasa hasta la apertura del día 3. Se comprueba también un día adicional de demora y, en el tramo reciente, la ejecución con velas de quince minutos. No compramos retrospectivamente al precio que produjo la señal.
Resultado comparable: 10.000 € iniciales en cada periodo
| Cartera | 2023–2024 | Enero 2025–septiembre 2026 |
|---|---|---|
| Impulso propio: estrategia estudiada | 14.430 € | 8.209 € |
| Cesta sencilla de doce monedas | 16.144 € | 9.169 € |
| Impulso normalizado, sin separar el mercado | 13.335 € | 8.359 € |
| Impulso por subida acumulada, como contexto | 13.242 € | 7.915 € |
| Conservar euros sin intereses | 10.000 € | 10.000 € |
Cada cartera empieza por separado con el mismo capital, sin aportaciones. Las cuatro reciben el mismo presupuesto objetivo del 30 % y las mismas reglas de ejecución. La exposición realmente conseguida es distinta por las compras parciales, los límites y la evolución de precios. Son valores de cartera, incluyendo monedas aún mantenidas; no liquidaciones terminales gratuitas.
El beneficio de la candidata es 4.430 € en el primer periodo y la pérdida es 1.791 € en el segundo: −17,91 %. Su peor caída desde un máximo, medida con cierres diarios, es 12,91 % y 26,98 %, respectivamente. No mide la peor caída dentro de cada día.
Cuánto pesan los costes
Se aplica a cada compra y cada venta un 0,55 %: 0,25 % de comisión, 0,10 % de medio diferencial entre compra y venta y 0,20 % de deslizamiento. Son costes modelados positivos, no una reconstrucción de libros de órdenes históricos. La tarifa actual es un ancla, no un historial certificado de tarifas.
| Concepto de la candidata | 2023–2024 | Enero 2025–septiembre 2026 |
|---|---|---|
| Gastos variables modelados acumulados | 166,66 € | 90,07 € |
| Compras y ventas ejecutadas | 108 | 71 |
| Exposición media a monedas | 21,13 % | 21,73 % |
| Beneficio tras asignar también 1.200 €/año de costes compartidos | 2.028 € | −3.888 € |
La última fila es una sensibilidad contable separada, prorrateada por días; no retira dinero de las carteras. No incluye impuestos. Los 90 € de gastos del tramo reciente son pequeños frente a los 1.791 € perdidos: abaratar las operaciones no basta para justificar esta selección de monedas. No hemos recalculado una versión sin costes ni elegido un supuesto favorable para rescatarla.
La capacidad limita las órdenes al 0,1 % de volúmenes diarios anteriores conocidos, con un máximo de 1.500 € y un mínimo de 5 €. Cantidades y mínimos son supuestos documentados. Las ventas preceden a las compras; lo no ejecutado se conserva hasta la siguiente revisión. No se supone liquidez infinita.
Comprobación con los datos intradía que ya tenemos
Además del modelo diario, se reutilizan las velas Bitvavo de quince minutos ya obtenidas. Se intenta ejecutar el día 3 entre 00:15 y 00:30 UTC, añadiendo límites según volumen de esas ventanas. Sin vela o sin capacidad suficiente no se inventa una operación.
La candidata termina en 8.887 €, frente a 9.349 € de la cesta. Su exposición media baja al 15,73 %, frente al 21,73 % del modelo diario, y los costes acumulados son 53,82 €. Perder menos al ejecutar menos capital no acredita la ventaja buscada; sigue perdiendo y queda detrás de la cesta.
El volumen de la ventana de ejecución solo limita cuánto habría podido ejecutarse una vez transcurrida; no se usa para decidir qué monedas comprar. El precio de apertura más fricciones sigue siendo una aproximación, no una operación históricamente observada.
¿Depende de un único parámetro?
Todos estos escenarios quedaron fijados antes de calcular resultados. No elegimos después el que más gana.
| Escenario de la candidata | 2023–2024 | Enero 2025–septiembre 2026 |
|---|---|---|
| Principal | 14.430 € | 8.209 € |
| Estimar relación con 30 meses | 10.347 € | 7.879 € |
| Ranking con nueve meses | 12.465 € | 8.671 € |
| Ranking con trece meses | 14.201 € | 8.676 € |
| Cuatro monedas elegidas | 14.251 € | 8.108 € |
| Costes dobles y mitad de capacidad | 13.865 € | 8.319 € |
| Ejecutar un día más tarde | 14.445 € | 8.119 € |
| Omitir cada tercera revisión | 13.975 € | 8.591 € |
| Contraste de ejecución de quince minutos | No previsto | 8.887 € |
Ninguno cumple todos los requisitos de su escenario. Los nueve resultados recientes pierden capital; los ocho anteriores ganan, pero no justifican elegir la estrategia frente a la cesta. Duplicar costes y reducir capacidad cambia también las posiciones: no es una medición aislada del efecto de las comisiones.
Qué exigíamos y qué falla
Antes del ensayo se exigió beneficio en ambos periodos y una mejora anualizada de al menos dos puntos frente a la cesta y al impulso normalizado en el caso principal. Los contrastes debían conservar beneficio y una ventaja no negativa; además había límites de caída máxima. La candidata incumple la comparación con la cesta ya en el primer periodo y pierde dinero en el reciente.
Hay 24 revisiones principales en el primer periodo y 21 en el segundo. La muestra supera el mínimo operativo registrado, pero son observaciones correlacionadas, no 45 experimentos independientes.
El intervalo exploratorio del exceso de crecimiento logarítmico anual reciente frente a la cesta va de −24,53 a +10,82 puntos; frente al impulso normalizado, de −10,56 a +11,02. Ambos incluyen cero. Se obtiene con 2.000 remuestreos emparejados en bloques de 90 días, al 97,5 %. No es una predicción del retorno futuro ni una corrección de todos los intentos del proyecto.
Los diagnósticos locales sobre cinco configuraciones tampoco apoyan el paso: DSR 0,062 y PBO 0,471, frente a umbrales 0,95 y 0,20. Usan semanas y bloques de una trayectoria continua, sin purgar ni reiniciar posiciones entre bloques. No son una validación independiente fuera de muestra ni probabilidades de ganar dinero. El fallo económico por sí solo ya impide la promoción.
Fundamento y límites de la adaptación
La base es Residual Momentum, de Blitz, Huij y Martens (2011). Se leyeron introducción, método y alcance de resultados del manuscrito aceptado. Estudia acciones estadounidenses, factores de mercado y carteras compradoras y vendedoras; nuestra prueba usa cripto, un factor construido con las otras once monedas y solo compras. Es una adaptación explícita, no una réplica de sus resultados.
Li y Zhu (2026) incluyen impulso residual en un modelo explicativo de anomalías cripto. Solo fueron accesibles resumen, introducción y destacados editoriales: no se atribuye a ese trabajo validación de nuestra regla neta. La ficha conserva también la contraevidencia sobre costes y restricciones económicas.
Reutilizamos 29.592 velas diarias y el archivo intradía existente. Las doce monedas son un universo fijo con sesgo de supervivencia, no un top histórico reconstruido. Los datos ya habían sido utilizados por el proyecto: ninguno de estos periodos se presenta como reserva intacta. La disponibilidad de cada cierre se modela; no se certifica su hora de primera publicación histórica. Estas limitaciones impiden convertir incluso una curva favorable en una garantía.
Qué queda preparado y qué sigue
Quedan señales mensuales trazables, comparación separada del efecto de normalizar retornos, ejecución parcial con costes, contraste intradía y reconstrucción independiente de cada saldo. Se han conciliado 68 carteras, 46.360 valoraciones diarias y 7.880 operaciones. Las 17 ejecuciones se repitieron con resultados idénticos.
Hipótesis 33, experimento 47, registrados antes de rendimientos. La versión queda retirada para promoción y los resultados se conservan. No se han cambiado las reglas operativas ni los protocolos anteriores.
El siguiente filtro de investigación debe buscar un mecanismo distinto de volver a ordenar estas mismas subidas o caídas. Antes de otro ensayo tendrá que justificar qué información nueva aporta, si tenemos su historia utilizable y si una cartera solo compradora puede capturarla tras costes. No hay otra candidata aprobada en esta entrega. El material y las comprobaciones ya hechos permiten evaluar la siguiente sin volver a construir el sistema ni esperar meses.