La recuperación con entrada al día siguiente pierde en los dos periodos estudiados, incluso con costes más bajos.
10.000 € → 5.638 €
Enero 2024–septiembre 2026 · Costes modelados incluidos · Sin dinero real
Alcance: entrada diaria retrasada. El rebote de la primera hora no se ha comprobado.
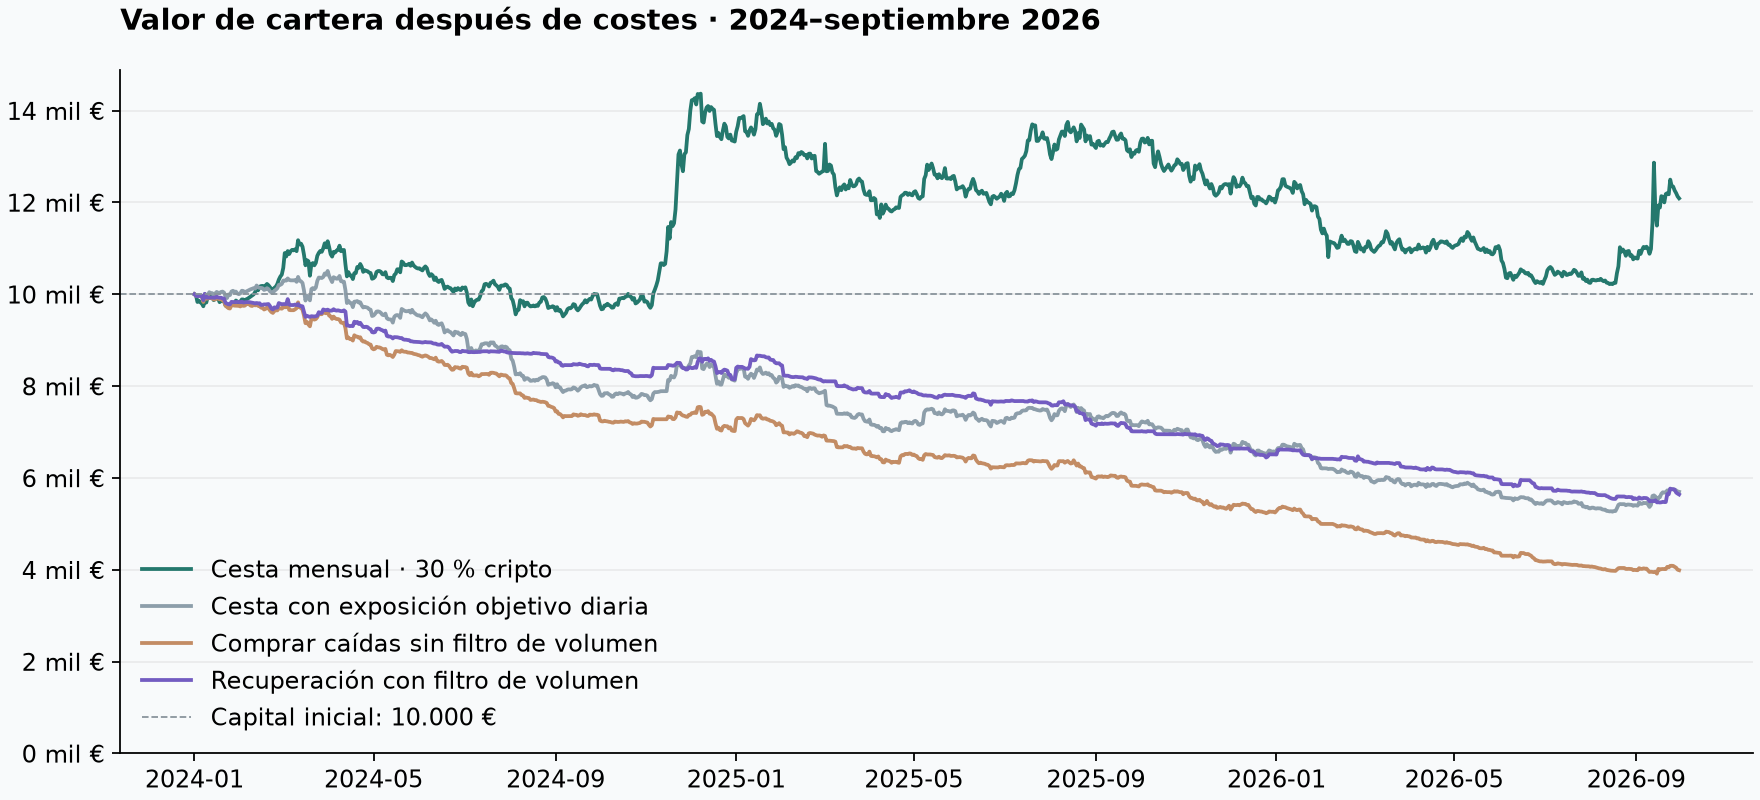
Recuperación tras caídas: resultado de la comprobación
Decisión: esta versión no merece pasar a dinero simulado
No hay que esperar más días para decidir sobre esta regla: la prueba histórica ya es negativa. Desde 10.000 €, termina en 5.638 € en enero de 2024–septiembre de 2026: una pérdida del 43,6 %, con comisiones, spread y deslizamiento modelados. También pierde en 2021–2023. Incluso con el supuesto de costes más bajos termina por debajo del capital inicial en ambos periodos. No se activa una nueva simulación.
La conclusión tiene un alcance preciso: compra al día siguiente de detectar la caída. No hemos comprobado entradas en la primera hora. Un rebote rápido puede haber terminado antes de que esta versión compre; no afirmamos que todos los rebotes sean inútiles.
Qué compra y cuándo, en palabras sencillas
Cada día mira doce monedas y localiza las cuatro que peor se comportaron ayer. Entre ellas elige las dos con menor actividad respecto a su propio último mes. Solo compra si realmente bajaron y el volumen quedó por debajo de su media anterior. Destina hasta el 15 % de la cartera a cada una; el resto permanece en euros. Al revisar al día siguiente, vende lo que ya no cumple y ajusta lo que sigue cumpliendo. La falta de liquidez puede impedir comprar o vender toda la cantidad.
Ejemplo de horario: la caída del lunes se conoce el martes a las 00:05 UTC; la compra se simula el miércoles a las 00:00 UTC. Son 23 h 55 desde la decisión. Con precios diarios, comprar en la apertura del martes habría usado un precio que ya pasó antes de conocer la señal. No hemos hecho esa compra retrospectiva imposible. La apertura del miércoles sigue siendo un precio de referencia modelado, con fricciones; no una promesa de ejecución exacta. La disponibilidad a cinco minutos también es supuesta.
La comparación con el mismo dinero
| Cartera | 2021–2023 | 2024–septiembre 2026 |
|---|---|---|
| Recuperación con filtro de volumen | 6.525 € | 5.638 € |
| Caídas sin filtro de volumen | 4.529 € | 3.989 € |
| Cesta con la misma exposición objetivo diaria | 5.956 € | 5.696 € |
| Cesta sencilla 30 %, revisión mensual | 14.720 € | 12.089 € |
| Mantener el efectivo sin intereses | 10.000 € | 10.000 € |
Cada periodo empieza por separado con 10.000 €, sin aportaciones. Las dos referencias diarias reciben la misma exposición objetivo que la candidata en cada fecha; permiten comparar selección por caídas y filtro de actividad. Sus exposiciones realizadas son distintas por capacidad, precios y costes: no son controles perfectos de riesgo realizado. La cesta mensual es una alternativa sencilla de contexto, con distinta frecuencia. Su resultado positivo no significa que la hayamos validado como estrategia de inversión.
Por qué no pasa
- Pierde dinero en los dos periodos, incumpliendo el primer requisito registrado.
- En el periodo reciente tampoco supera la cesta de exposición objetivo diaria: 5.638 € frente a 5.696 €.
- La peor caída desde un máximo fue 45,4 %; el límite de esta prueba era 40 %.
- Todas las variaciones previstas terminan con pérdidas, incluida la de costes más bajos.
La rotación es un obstáculo importante. En el periodo reciente se simulan 2184 compras y ventas, con 844.944 € de importe acumulado negociado sobre una cartera inicial de 10.000 €. Ese importe es dinero que se reutiliza muchas veces, no capital adicional. Los gastos suman 4.647 €. La cesta mensual gasta 87 € en el mismo periodo.
El modelo tampoco supone liquidez ilimitada: de las órdenes de la candidata reciente, 1.149 se ejecutan parcialmente, 1.032 no alcanzan capacidad o mínimos y 1.035 se completan. La exposición media conseguida es 7,1 % frente a 18,4 % de la cesta diaria y 11,7 % de las caídas sin filtro. Por eso una mejora frente a comprar caídas indiscriminadamente no permite aislar por sí sola una ventaja predictiva del volumen.
¿Es solo culpa de haber elegido un coste alto?
| Escenario fijado antes de probar | 2021–2023 | 2024–septiembre 2026 |
|---|---|---|
| Regla principal · coste 0,55 % por lado | 6.525 € | 5.638 € |
| Volumen comparado con 60 días | 6.228 € | 5.739 € |
| Costes dobles y mitad de capacidad | 3.805 € | 3.672 € |
| Un día más de demora | 5.006 € | 6.167 € |
| Omitir una de cada diez revisiones | 6.984 € | 5.994 € |
| Diagnóstico optimista · coste 0,35 % por lado | 8.502 € | 7.090 € |
El modelo principal descuenta 0,25 % de comisión, 0,10 % de medio spread y 0,20 % de deslizamiento por compra o venta. La comisión se ancla en la tarifa pública EUR básica consultada; no acredita comisiones históricas de la cuenta. Las otras dos cifras son supuestos. El escenario optimista reduce esas fricciones, pero mantiene costes positivos. No usamos un resultado sin costes ni suponemos órdenes limitadas ejecutadas por tocar un precio.
Qué aporta el estudio publicado y qué hemos cambiado
El trabajo de Bianchi, Babiak y Dickerson da una motivación para relacionar caídas y actividad. Su tabla 3 muestra resultados brutos positivos también en la pata compradora. Pero utiliza otros mercados, entradas al cierre y carteras largas/cortas. La normalización adicional del volumen y las cifras de costes no son completamente inequívocas: texto y tabla 5 discrepan. No trasladamos sus rentabilidades a nuestra cartera ni llamamos réplica a esta adaptación. Usamos el ratio de volumen de su ecuación 1, sin normalización adicional, ranking secuencial y solo compras EUR. Es una hipótesis distinta y registrada.
Fuente primaria · Riksbank, WP 413. Tarifa pública de Bitvavo.
Datos, incertidumbre y límites
Se reutilizan 29.592 velas diarias EUR de Bitvavo, doce monedas desde diciembre de 2019 hasta septiembre de 2026. No hay días de señal inválida en los dos periodos. Lista fija: BTC, LTC, XRP, XLM, ETH, LSK, ETC, BAT, BCH, LINK, ADA y XTZ. Son supervivientes elegidos hoy: no representan todo el universo histórico ni eliminan ese sesgo. No hay una reserva estadística intacta frente a todos los intentos del proyecto.
El intervalo por bloques para la ventaja de crecimiento logarítmico anual frente a la cesta diaria reciente va aproximadamente de −15,0 a +15,6 puntos: no acredita ventaja. Frente a las caídas sin filtro, el intervalo es positivo, pero ambas pierden dinero y tienen diferente exposición realizada. No basta para aprobar la candidata. Se usaron 2.000 remuestras emparejadas de bloques de 90 días y un intervalo del 97,5 % para cada comparación. Ese ajuste local no resuelve la búsqueda acumulada del proyecto.
Capacidad modelada al 0,1 % del volumen previo, máximo 1.500 € por orden, mínimo 5 €, paso de cantidad 1e-8. Reglas históricas y capacidad realizada son aproximaciones. Las ventas parciales permanecen en cartera; los límites se comprueban al ajustar. No se simulan impuestos ni liquidación final. El coste fijo compartido de 1.200 €/año se muestra aparte en la evidencia, sin fingir que son retiradas de la cartera.
Qué queda resuelto y cuál sería el siguiente paso útil
Queda resuelto: no lanzar esta adaptación diaria a dinero simulado. Tampoco se han retocado filtros después de ver la pérdida. La decisión, fuentes, reglas y resultados quedan guardados como hipótesis 31 y experimento 45.
Para reabrir la recuperación rápida haría falta otro estudio: precios y volúmenes intradía de Bitvavo que permitan entrar después de conocer el cierre, contrastar los primeros minutos u horas y modelar sus costes. Los datos diarios no responden a esa pregunta. Esa prueba necesitaría su propio protocolo antes de mirar rentabilidades; no se sustituye la pérdida por una variante elegida a posteriori.
No tienes que pulsar botones ni aportar dinero. El panel conserva el resultado y la observación operativa anterior sigue separada. Esta entrega completa la comprobación nocturna comprometida; la automatización se pausa al finalizar para no repetirla.
Verificación
Doce escenarios reproducidos de forma idéntica, 48 carteras y 50.376 valoraciones diarias reconciliadas con un verificador separado. Se reconstruyeron señales, caja, inventario, comisiones, fricciones, capacidad y calendario; 195.896 operaciones simuladas comprobadas entre todas las carteras y escenarios. Los 211 archivos del protocolo operativo permanecen intactos. Las 384 pruebas completas y Ruff pasan, incluidas las comprobaciones de migraciones con PostgreSQL 17 en una base desechable. Ninguna orden real ni reinicio del servidor.